不论本周四凌晨美联储议息会议最终落地何种决议、加息幅度是25个基点还是更多,全球货币政策的大气候已经非常清晰——紧缩与抗通胀重回舞台中央。
市场的主流预期显示,本次加息25个基点的概率维持在87%—91%的高位区间。这不仅是新任美联储主席凯文·沃什(Kevin Warsh)5月走马上任以来的首场议息会议,也是2023年以来美联储首次重新按下“加息键”。回顾美联储的利率轨迹,2023年开启的降息周期仿佛仅仅走过了半程,利率还停留在高位平台的“半山腰”,就被反弹的通胀韧性硬生生拽回了加息轨道。
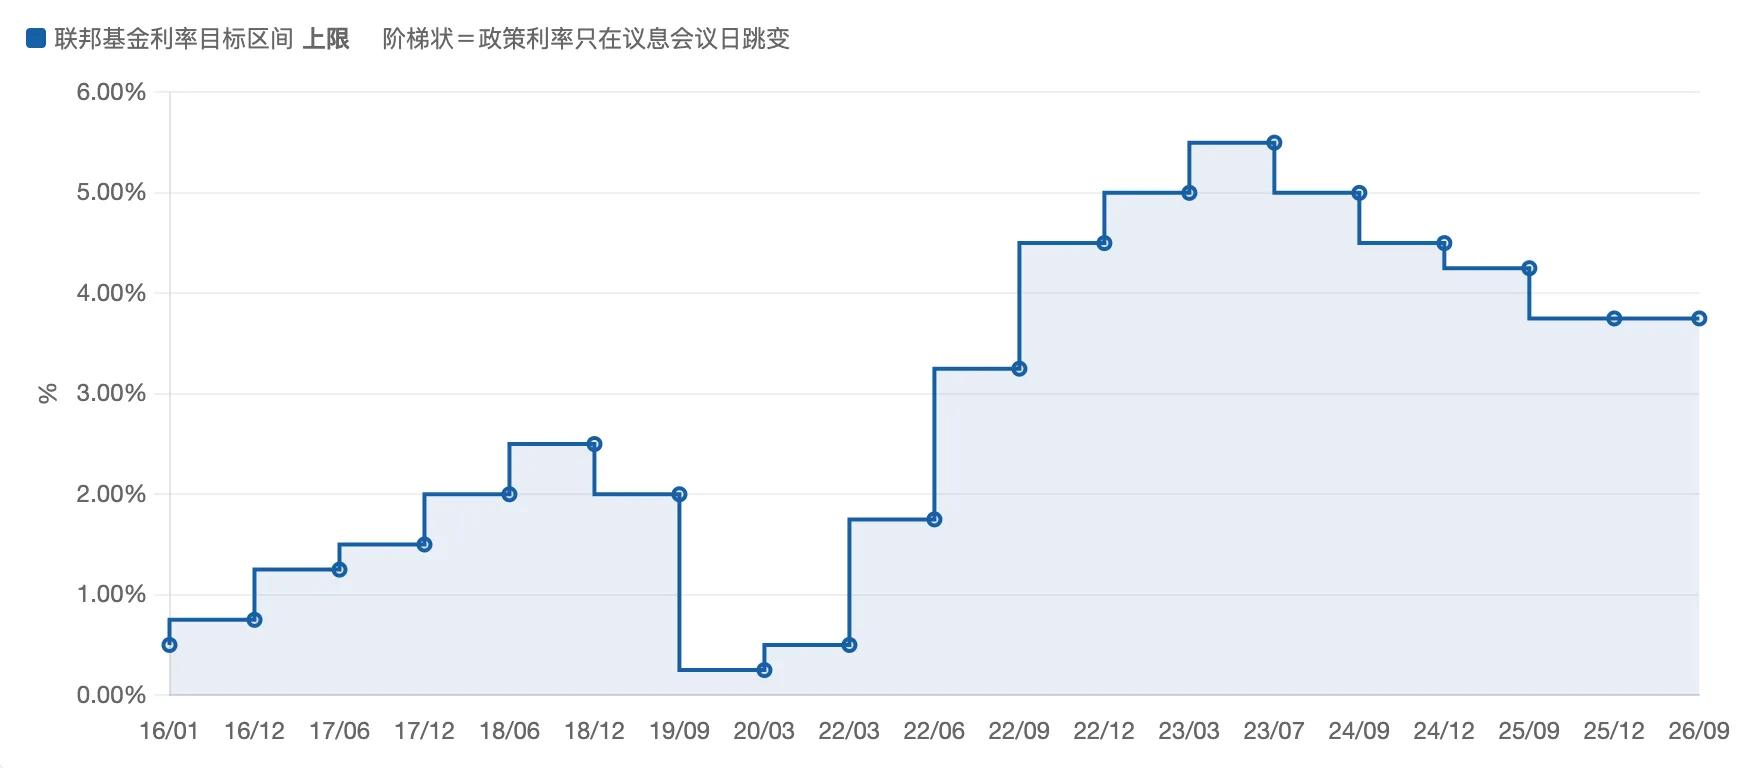
不仅是美国,全球主流央行正集体呈现出超预期的鹰派转向:
- 欧洲央行本月率先宣布加息25个基点,以抵御欧洲极具黏性的核心通胀与服务业价格压力;
- 日本央行在告别负利率后,为稳定日元汇率与压制输入型通胀,本周继续推进升息计划;
- 新兴市场如印尼等央行,亦被迫同步跟进收紧流动性,以对冲强美元引发的资本外流与汇率震荡。
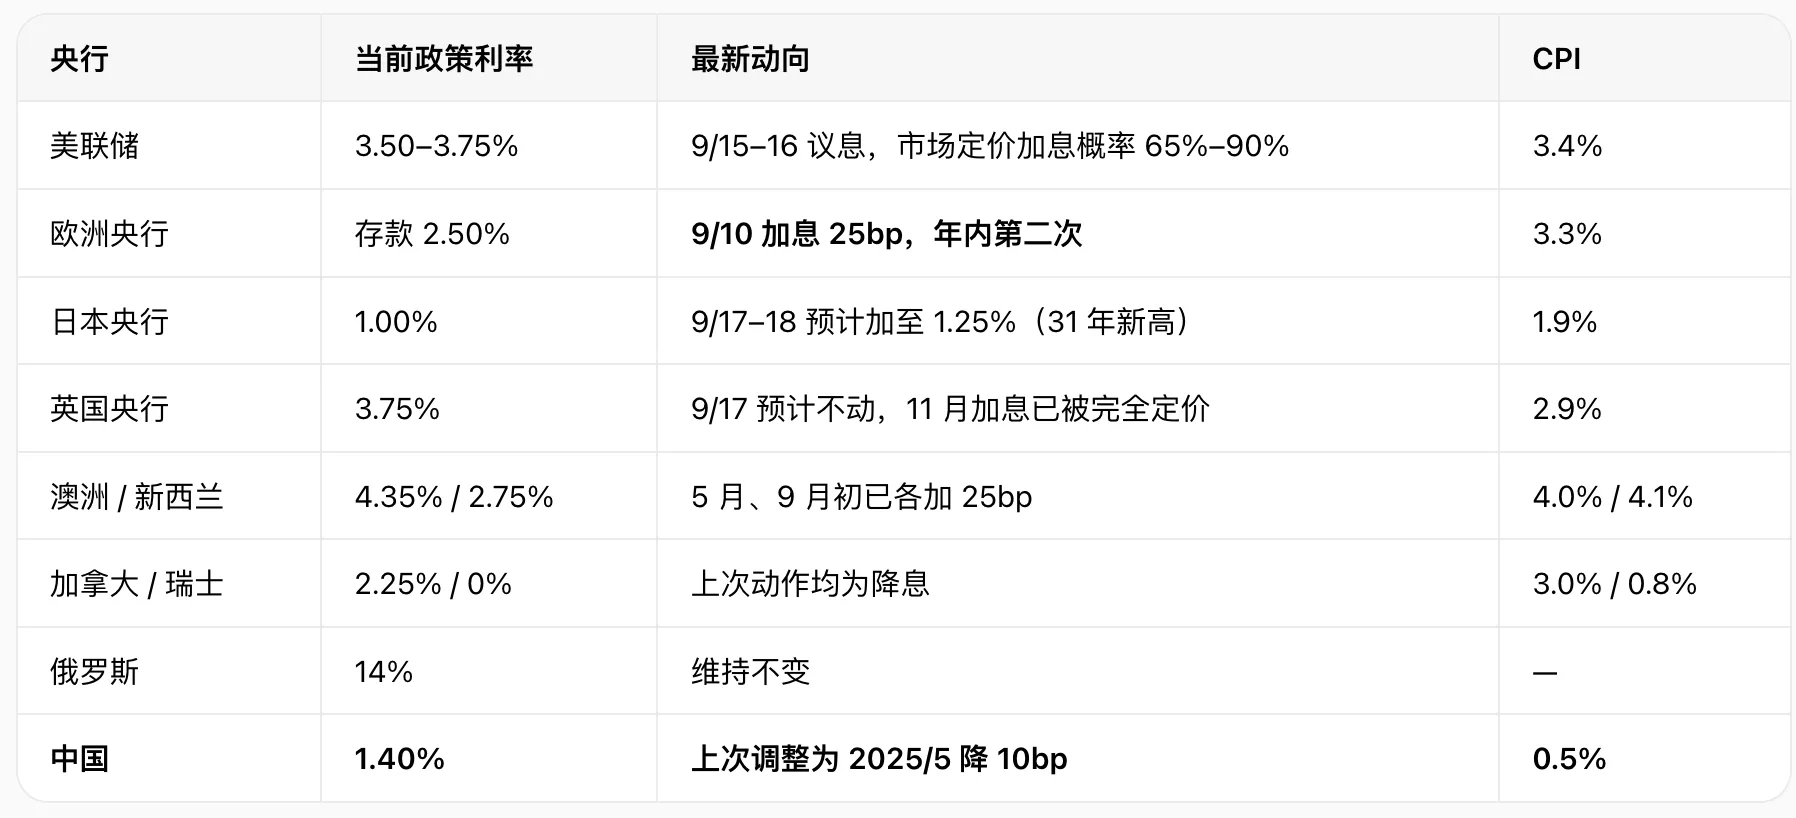
然而,在全球普遍受困于高通胀与紧缩潮时,作为公认最具产业深度与经济体量的中国,CPI却持续在低位徘徊,货币政策的走向更是截然相反。
不少人心中都有一个疑问:为什么欧美甚至日本都有着清晰的加息与降息轮动周期,而中国似乎一直在降息?如果基准利率降无可降,就降准;仿佛在名义利率的世界里,中国经济从来没有经历过“真正的加息周期”。
事实究竟如何?
历史回眸:中国并不是没有加息周期
中国经济并非天生只有“宽松”一种旋律。拉长时间轴,中国宏观经济史上曾有过三轮波澜壮阔、力度显著的传统加息周期:
- 2004年投资过热期:为抑制钢铁、水泥、电解铝等行业的盲目扩张,央行自1995年降息后首次启动加息,拉开了对经济过热调控的序幕;
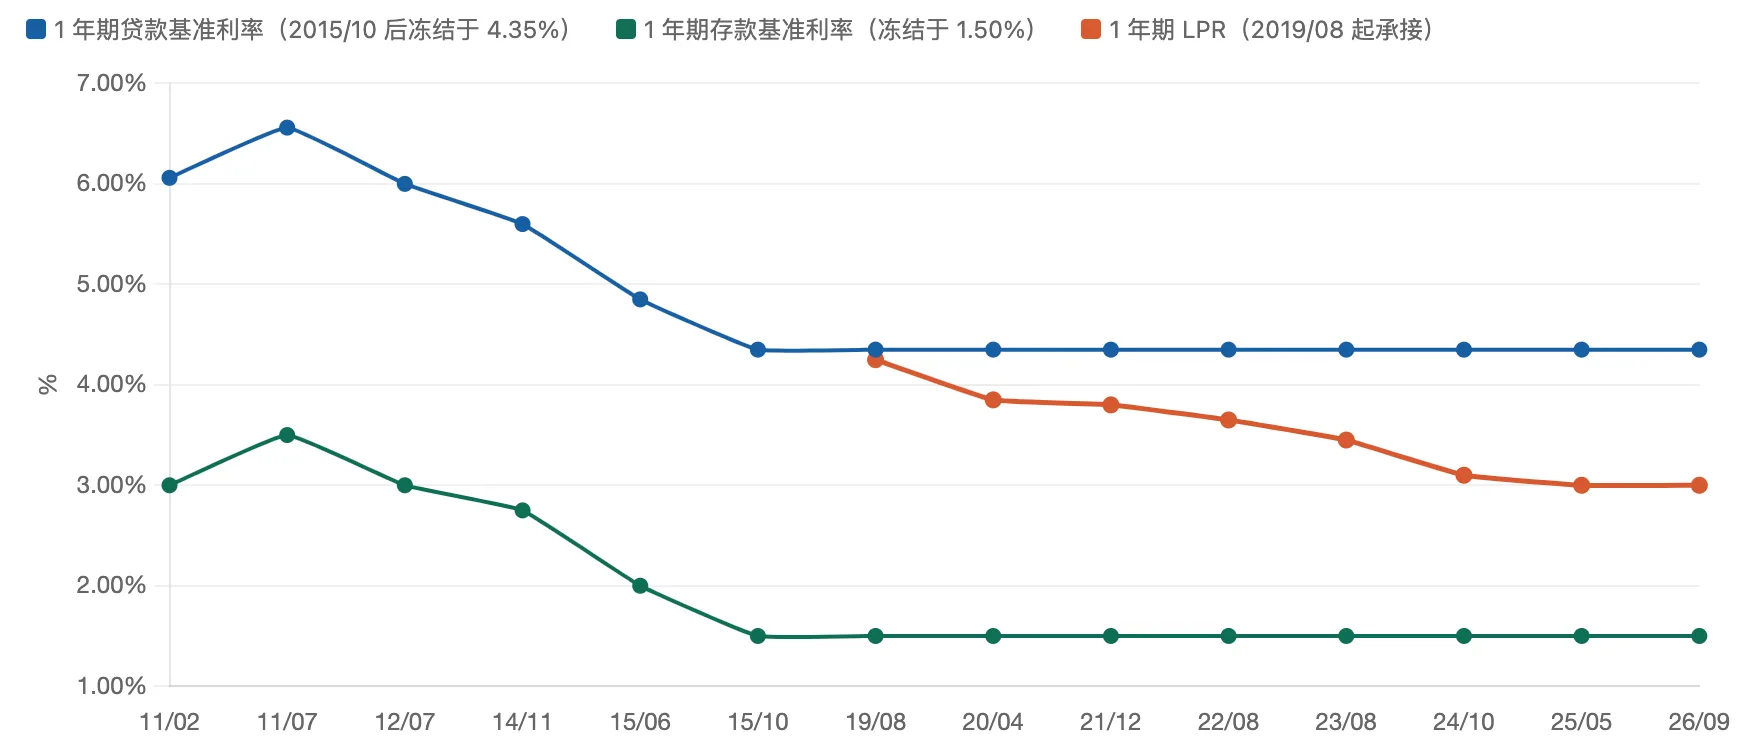
- 2006—2007年“双防”周期:面对狂飙的股市、房价以及突破8%的CPI,央行连续加息,1年期贷款基准利率由5.58%一路拉升至7.47%,伴随存准率的历史性巨幅上调;
- 2010年10月—2011年7月通胀应对期:在全球“四万亿”刺激后的通胀与资产泡沫压力下,央行在不到一年内连续加息5次,1年期贷款基准利率从5.31%攀升至6.56%。
然而,2011年7月正是中国传统加息周期的绝唱。
从那以后的长达15年里,中国再未出现过全面提高存贷款基准利率的操作。无论全球周期如何起伏,中国的宏观资金价格主轴只有一个方向:震荡下行。
利率图谱里的两次“被动冻结”
细看这15年来的利率曲线,会发现有两段令人印象深刻的“横盘冻结”期。它们并非代表政策无为,而是央行货币调控范式演进与现实约束的缩影:
1. 2015年10月后的“基准冰封”与利率并轨
2015年10月,央行最后一次调整传统存贷款基准利率,1年期贷款基准利率锁定在4.35%,存款基准利率锁定在1.50%,自此再未调整。
- 表面上是“按兵不动”,但背后是央行调控模式的深刻转变:央行转向了包括公开市场操作(OMO)、中期借贷便利(MLF)以及各类再贷款工具在内的结构性货币政策体系。
- 到了2019年,中国正式启动贷款市场报价利率(LPR)改革,用每月由报价行根据MLF加点报价的“LPR”全面替代了传统贷款基准利率的功能,理顺了从政策利率向信贷利率的传导链条。
2. 2025年5月后的“息差红线”与LPR僵局
第二段冻结期则发生在近期的LPR走势上:1年期LPR在下探至3.0%的水平后,连续15个月未再动弹。
- 这一停顿的核心根源不在于实体经济不需要低成本资金,而在于商业银行的净息差(NIM)已经逼近甚至跌破了1.40%的行业警戒线。
- 银行业不仅面临着存量房贷与实体贷款收益率的持续下滑,还承担着资产质量与拨备计提的重任。在负债端(存款利率)未能实现同等幅度下调之前,报价行缺乏继续下调LPR报价加点的空间与动力,利率调控暂时陷入了资产负债两端的博弈平衡中。
三、 结构性紧缩:“不提利率”的剧烈加息
“15年不加息,是否意味着这15年一直在放水?”
答案恰恰相反。中国的紧缩政策往往不是通过“提高基准利率”来实现的,而是以“行政管控+金融监管+定向断贷”等结构性去杠杆的形式呈现,其烈度与杀伤力往往远超单纯的加息25个基点。
- 2017—2018年:金融去杠杆与影子银行整顿资管新规出台,穿透式监管打破刚兑,资金池业务全面叫停。虽然央行的存贷款基准利率纹丝不动,但庞大的表外信用融资管道被一夜截断,非标资产急剧收缩。对于大量依赖信托、委托贷款生存的中小民企而言,融资渠道瞬间断裂,实际承受的再融资成本与压力,等同于经历了一场剧烈的加息风暴。
- 2020—2021年:房地产“三道红线”与集中度管理监管层直接从负债端(三道红线)、资产端(银行房地产贷款集中度)与土地供给端(集中供地政策)切断了高杠杆房企的流动性命脉。这种精准而严厉的供给侧信用收缩,直接终结了中国房地产长达二十年的“高负债、高周转”扩张神话。
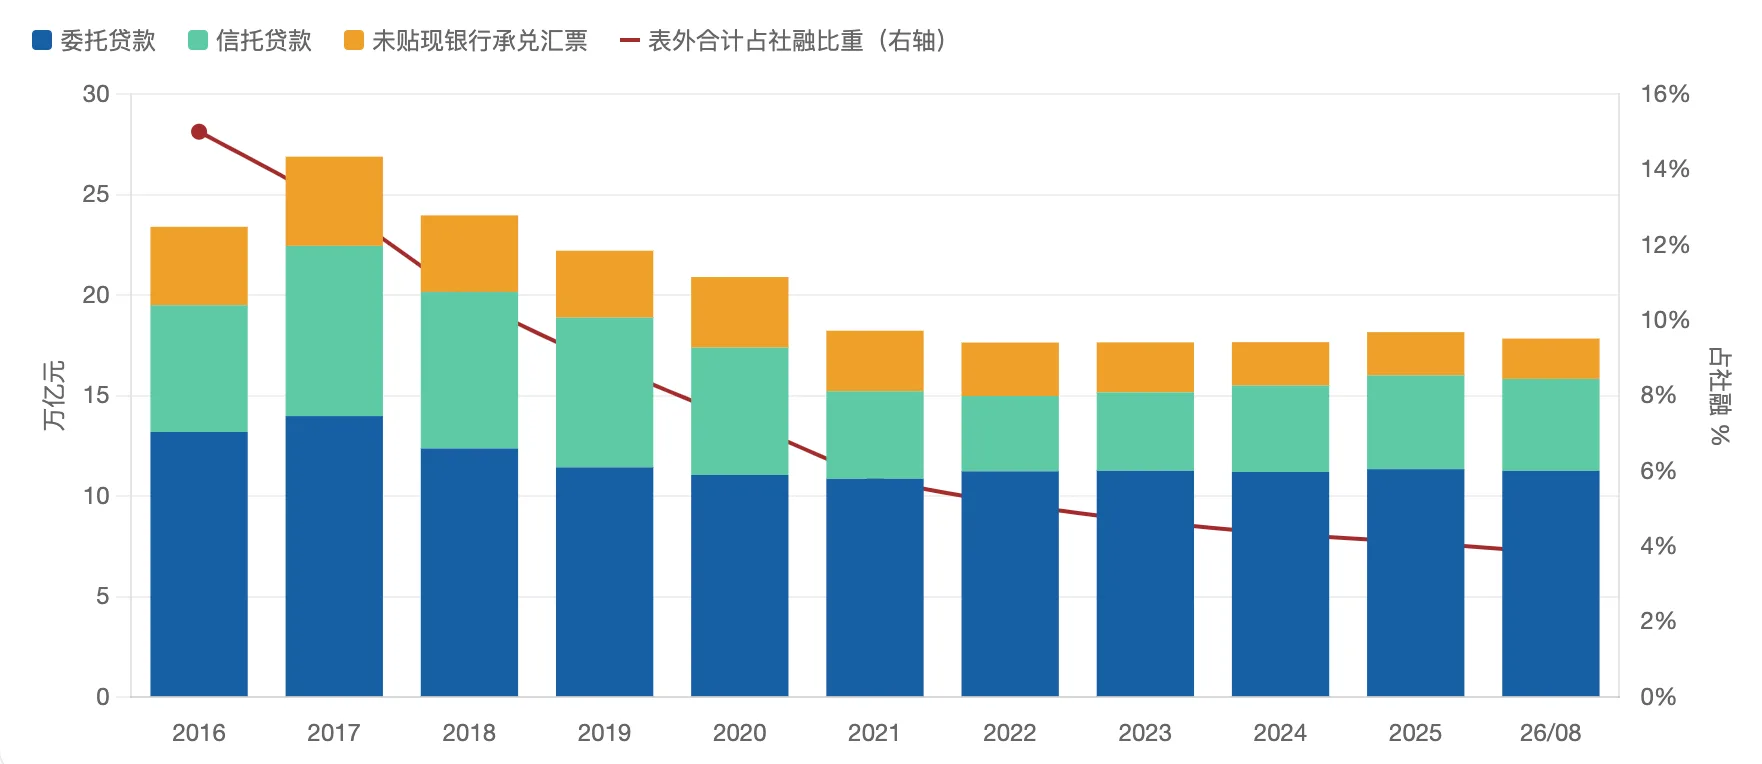
正如数据所呈现的:国内表外融资在社会融资规模存量中的占比,已从2016年高峰期的接近30%,一路压缩至当前的20%以内。在看似平缓降息的表象下,金融体系内部已经完成了一轮规模空前的硬核去杠杆。
降息的核心算盘:以时间换空间
既然需要防风险、去杠杆,为何还要持续推行宽货币与低利率?
其核心战略意图非常纯粹:降低全社会庞大存量债务的利息支出,用极低成本的资金“以时间换空间”,防止债务链条发生断裂,实现宏观经济的软着陆。
根据宏观经济核算,中国非金融部门的整体债务规模庞大。如果利率维持在较高水平,全社会每年仅用于偿还债务利息的刚性现金流支出就将数以万亿计,这将直接吞噬企业利润与地方发展资金。
- 每一次基准利率或LPR的下调,实质上都是在为地方化债平台、重资产企业以及居民房贷进行“定向减负”;
- 定向降准与低成本流动性投放,则是为了确保流动性在金融体系内部平稳承接,避免因资产价格波动诱发系统性金融风险。
这是一种典型的内生性防御机制——通过持续降息稀释债务成本,在经济动能从“地产+城投基建”向“高端制造+绿色科技”转型的漫长阵痛期中,筑起一道资金成本的安全垫。
反直觉的悖论:为何“宽货币”换来了“资产荒与钱荒”?
当前全球资产定价呈现出极具戏剧性的对比:
一边是海外:美债收益率站在5%以上的高位,全球避险资金追逐美元资产;
另一边是国内:余额宝等货币基金七日年化收益率相继跌破1%,各大国债收益率屡创新低。
按照传统教科书的逻辑:一个最具活力与增长潜力的经济体,由于资本边际回报率高,往往伴随着较高的通胀、较高的名义利率与旺盛的投资需求;而老龄化、增长停滞的成熟经济体,才会陷入低通胀与低利率的泥潭。
然而,我们今天所见的现实,却呈现出“宽货币 + 资产荒 + 结构性钱荒”并存的复杂图景:
- 流动性陷入“推绳子”的窘境(流动性陷阱):央行在供给端不断降准降息、注入低息流动性,但由于实体投资回报率预期偏低,企业与居民部门倾向于预防性储蓄,私人部门“借贷意愿不强”,宽货币无法顺畅转化为宽信用。
- 银行的“资产荒”与实体的“钱荒”并存:商业银行账面上充斥着大量低成本的活期与定期资金,却苦于找不到能够承受商业利率、风险可控的优质资产,纷纷争抢低风险国债与头部央企贷款;而大量风险承受能力较弱、真正急需周转资金的民营小微企业与暴雷行业主体,却在信贷门槛之外饱受“融资饥渴”。
- 降息与牛市的脱钩:长达15年的降息周期,在传统理论中通常会催生旷日持久的权益牛市,因为“低利率是估值扩张的沃土”。然而,没有企业盈利预期支撑的流动性宽松,只是停留在金融体系内部打转的“堰塞湖”,甚至演变成极度内卷的避险博弈。
15年的降息长跑,见证了中国经济从依赖重资产债务狂飙,转向防范化解系统性风险与培育高质量发展新动能的历史转折。
降息并不是没有成本的无限游戏,它考验着商业银行息差底线的韧性,也时刻在汇率稳定与内需刺激之间寻求微弱的平衡点。面对全球重新抬头的加息浪潮与错综复杂的外部环境,中国货币政策的后半程,比拼的早已不再是简单的降息点数,而是如何打破结构性信用梗阻、将资金精准灌溉至真正具备创新生产力与消费活力的实体末梢。
身处巨变之中的每一个市场参与者,唯有穿透低利率的迷雾,看清资产负债表重塑的时代趋势,方能走好接下来的投资旅程。
祝诸位发财!

文章评论